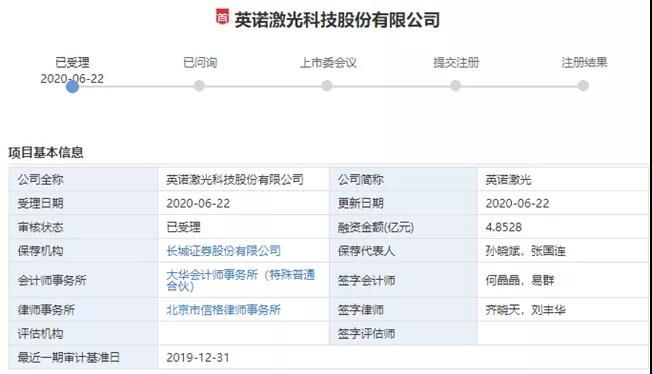
6月22日,英诺激光科技股份有限公司(简称“英诺激光”)创业板IPO申请获深交所受理。
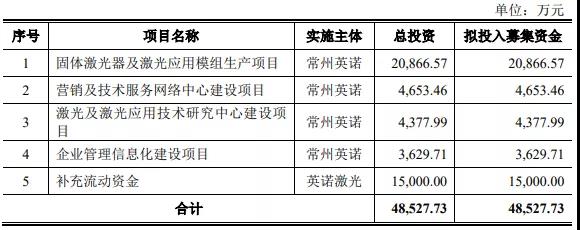
据招股书显示,英诺激光主营业务为研发、生产和销售微加工激光器和定制激光模组,是国内领先的专注于微加工领域的激光器生产商和解决方案提供商。其激光器产品包括DPSS调Q纳秒激光器、超短脉冲激光器(皮秒、飞秒级)和MOPA纳秒/亚纳秒激光器,覆盖从红外到深紫外的不同波段,从纳秒到飞秒的多种脉宽。同时,公司在精密光学设计、视觉图像处理、运动控制、光材料作用机理等方面,拥有多项自主研发的核心技术,以激光模组形式为客户提供定制化激光微加工解决方案。 主营三大激光器业务,毛利率下降 2017-2019年,英诺激光的营业收入分别为24,909.84万元、29,114.76万元和35,936.98万元,净利润分别为4263.36万元、6216.45万元和7,206.07万元。从业绩上来看,英诺激光的营业收入和净利润逐年增加,但营收的增幅有所放缓。 目前,英诺激光的激光器分为纳秒固体激光器、超快激光器和MOPA光纤激光器三类。2017-2019年,其激光器销售收入占主营业务收入的比例分别为67.91%、69.28%和 63.32%,是公司最主要的收入来源。其中,纳秒固体激光器的销售收入占期激光器收入的比例分别为89.43%、96.14%和86.96%。但笔者从查询发现,纳秒固体激光器的平均售价逐年下降,从2017年的10.75万元/台,到2018年下降为7.37万元/台、再到2019年已经下降到5.59万元/台。同时,超快激光器的价格也从2017年的74.27万元/台下降到2019年的47.96万元/台。 主营产品的售价持续下行直接导致毛利率下降。报告期内,英诺激光主营业务毛利率分别为52.63%、57.24%和50.87%。英诺激光表示,2019 年毛利率有所下降,主要系随着贸易纠纷不确定性增加、国内经济增速下降和下游行业相对低迷,公司面对外部环境变化,降低部分激光器产品售价,以加强产品的推广应用。但如果公司不能根据市场需求不断进行产品的迭代升级和创新并保持其领先优势,市场竞争加剧,或经济环境进一步发生重大不利变化,将可能迫使公司调低产品售价,公司产品存在毛利率下降的风险。 而在客户方面,英诺激光主要客户分别为瑞声科技、弘信电子、联泰科技等。2017-2019年,英诺激光对前五大客户销售金额占营业收入比例分别为46.48%、51.51%和 42.16%,客户集中度相对较高,具有一定的客户集中风险。英诺激光称,如果未来宏观经济形势发生重大不利变化,主要客户的经营情况、资信状况等发生较大变化,将对公司正常生产经营产生不利影响。 此外,英诺激光的应收账款也非常高。2017-2019年末,英诺激光的应收账款账面价值分别为5,933.53万元、10,156.01万元和 15,808.34万元,2017-2019 年复合增长率为63.22%。 英诺激光表示,最近三年公司处于快速发展期,随着经营规模的扩大,应收账款相应增长,公司应收账款与营业收入增长趋势保持一致。虽然公司主要客户资信状况良好,期末账龄在一年以内的应收账款比例较高,且公司已按照会计政策足额计提坏账准备。但未来随着公司经营规模的扩大,应收账款余额可能进一步增加,若外部经济环境出现不利变化、下游行业持续不景气或公司信用管理措施不能持续加强,客户可能出现延期付款,甚至违约情形,将发生应收账款坏账损失增加的风险,并对公司的现金流和财务状况产生不利影响。 募资4.85亿元,投建固体激光器等项目 据招股书显示,英诺激光拟募资4.85亿元,投建于固体激光器及激光应用模组生产项目、营销及技术服务网络中心建设项目、激光及激光应用技术研究中心建设项目、企业管理信息化建设项目及补充流动资金。
其中,“固体激光器及激光应用模组生产项目”主要是通过引入先进的机器设备与高素质、经验丰富的生产人员,打造空间结构布局合理、工艺精度高的固体激光器及激光应用模组的国内生产基地,突破产能瓶颈,提升公司核心技术的产业融合程度,并使公司生产环节贴近销售市场,以满足公司未来业务发展的需要。 而“营销及技术服务网络中心建设项目”将对公司现有的营销服务网络进行优化和拓展,进一步加大对国内核心激光器市场的渗透力度,提升公司产品的市场占有率,加快客户需求响应速度,提供更为高效的售前售后服务,提升公司整体 市场竞争力。此外,本项目拟在常州建设打样中心,将为公司核心技术产业化应用提供试验打样平台。 另外,“激光及激光应用技术研究中心建设项目”符合公司坚持核心技术与行业应用并重的研发策略,公司将进一步加强对微加工激光核心技术的研究,并积极开展激光技术在新能源、生物医疗、环境保护、微纳制造等领域的应用研究,进一步提升公司的行业竞争优势。此外,“企业管理信息化建设项目”将实现公司信息化集成管理,打造公司完整的信息化生态链,加深公司与各分子公司、内部各部门之间的联系,为公司战略管理提供有效的决策支持信息,提高公司业务的信息化管理能力和整体运营效率。 英诺激光表示,此次募集资金投资项目符合公司主营业务发展方向,有利于进一步提升公司的技术创新能力,增强公司核心竞争力和盈利能力。 关于未来发展规划,英诺激光表示,激光器方面,公司将进一步丰富产品线,紧跟激光微加工发展趋势,朝更短波长、更窄脉宽、更高功率方向发展,同时进一步提升产品可靠性、稳定性、一致性和光束质量,保持公司激光器产品在性能、质量、服务等方面的市场竞争力。此外,在纳秒深紫外、飞秒紫外、MOPA 亚纳秒紫外等细分领域,公司致力于利用技术先进性保持先发优势。
版权声明: 《激光世界》网站的一切内容及解释权皆归《激光世界》杂志社版权所有,未经书面同意不得转载,违者必究! 《激光世界》杂志社。 |
 激光世界独家专访 |
||||||||||||||||||







 粤公网安备 44030402004703号