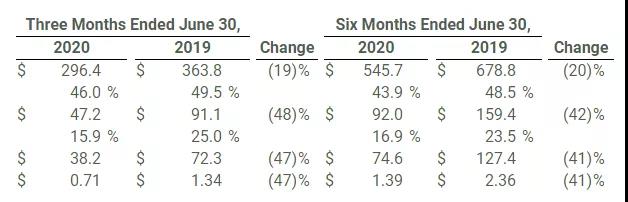
据激光行业观察编辑了解,8月4日, IPG Photonics 发布了第二季度财务报告。其中,切割、焊接和标记应用的销售额下降,材料加工销售额同比下降21%。公司第二季度总营收2.96亿美元,同比下降19%。
IPG Photonics公司首席执行官Valentin Gapontsev表示:“尽管COVID-19大流行继续给我们的业务带来挑战,但由于中国的表现好于预期以及新产品的实力,第二季度业绩仍超出我们预期范围。尽管在当前的需求环境下,我们的可见性受到限制,但由于我们的技术差异化和低成本生产能力,我们在领先解决方案方面取得了良好进展。我们仍然相信,我们强劲的资产负债表和自由现金流为我们提供了充足的灵活性,以应对业务中断,并在更具竞争力的情况下脱颖而出。” 财务亮点 根据公告显示, IPG Photonics第二季度营收为2.96亿美元,同比下降19%。相对于我们第二季度预告假设的汇率贬值,收入减少了大约200万美元。由于切割、焊接和标记应用的销售额下降,材料加工销售额同比下降21%,而其他应用领域的销售额则同比增长36%,这主要是因为医疗应用中使用的先进应用和设备。其中,材料加工销售仍占总收入的92%。 由于COVID-19对全球需求环境的影响和价格的下滑,高功率连续波(“CW”)激光器的销售额占总收入的53%,同比下降26%。6千瓦或更大功率光纤激光器的销售额占所有高功率连续激光器销售额的50%以上。按地区划分,中国、欧洲、日本和北美的销售额同比下降11%、24%、16%。 每股收益(EPS)为0.71美元,同比下降47%。外汇损失和与长期资产减值相关的100万美元费用和其他重组费用使每股收益减少了0.20美元。本季度的实际税率为23%,这得益于某些个别税目。在第二季度,IPG的运营产生了7300万美元的现金。资本支出为2000万美元,股票回购总额为1600万美元。 商业前景与财务指导 “第二季度中国的预订量增长强劲,被其他地区的订单疲软趋势抵消。正如预期的那样,随着第二季度的进展,中国的订单增长速度放缓,而我们看到其他地区的订单趋势略有改善。然而,目前全球需求复苏的前景仍不明朗。我们继续受益于超高功率切割、电动汽车电池加工以及医疗行业系统和设备的近期增长机遇。”Gapontsev博士表示:“我们相信,在我们的核心材料加工业务中,我们在更高功率产品和新的解决方案方面取得的进展,将使我们从这场流行病中脱颖而出,处于更强大的竞争地位。”。 IPG预计2020年第三季度的收入为2.8亿美元至3.1亿美元。该公司预计第三季度税率约为26%。IPG预计每股收益在0.70美元至1.00美元之间,其中5300万股基本普通股已发行,5350万股稀释普通股已发行。鉴于COVID-19大流行及其对全球商业环境、公共卫生要求和政府授权的相关影响,本季度提供的财务指导面临更大的风险和不确定性。
版权声明: 《激光世界》网站的一切内容及解释权皆归《激光世界》杂志社版权所有,未经书面同意不得转载,违者必究! 《激光世界》杂志社。 |
 激光世界独家专访 |
||||||||||||||||||







 粤公网安备 44030402004703号