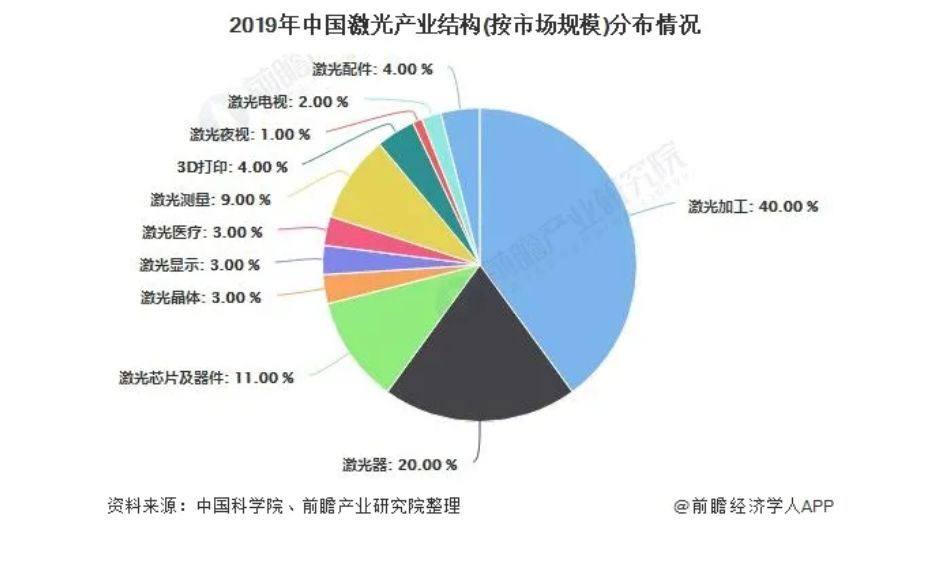
自从1961年中科院长春光学精密机械研究所研制出我国第一台红宝石激光器至今,我国激光技术也走过了五十多年的快速发展历程。经过多年的发展,我国激光产业已经逐步具备了在技术和价格上的竞争力。 中国激光产业结构主要分为激光加工、激光器、激光芯片及器件、激光晶体、激光显示、激光医疗等。2019年中国激光产业市场中,激光加工遥遥领先,占比40%;其次为激光器,占比20%,二者共占据了激光产业市场规模的三分之二。 同时,国内规模以上超过150家的激光企业中,半数以上的企业集中于激光加工和激光器相关领域,反映了激光加工和激光器产业具有较高的行业集中度。
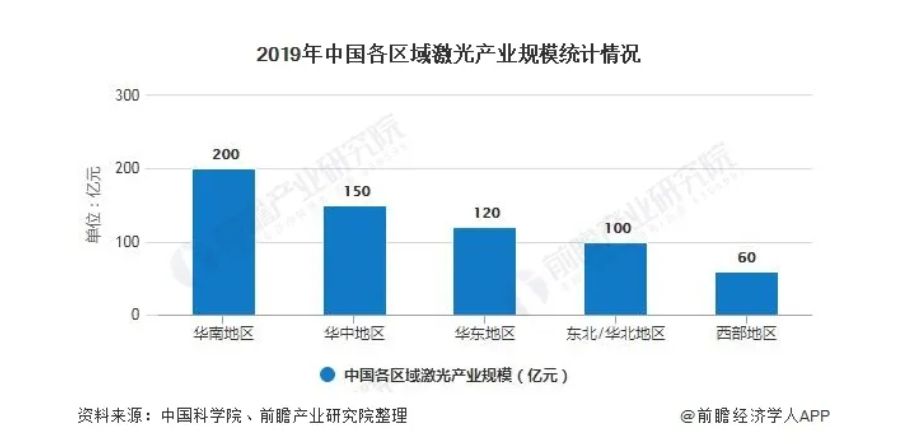
华南地区激光产业规模保持领先地位 根据中国科学院武汉文献情报中心的数据,在我国激光产业的五大地带中,2019年,华南地区的激光市场规模为200亿元,其中广东和福建是支撑其市场规模增长的“领头羊”;华中地区激光市场规模为150亿元,形成了以武汉为首的激光产业群;华东地区激光市场规模为120亿元,主要集中在上海和浙江两省市;东北/华北实现了100亿元的市场规模,东北以辽宁和吉林为中心,华北集中于北京和河北;相比之下,西部地区市场规模较小,为60亿元,主要集中于四川、陕西、重庆一带。
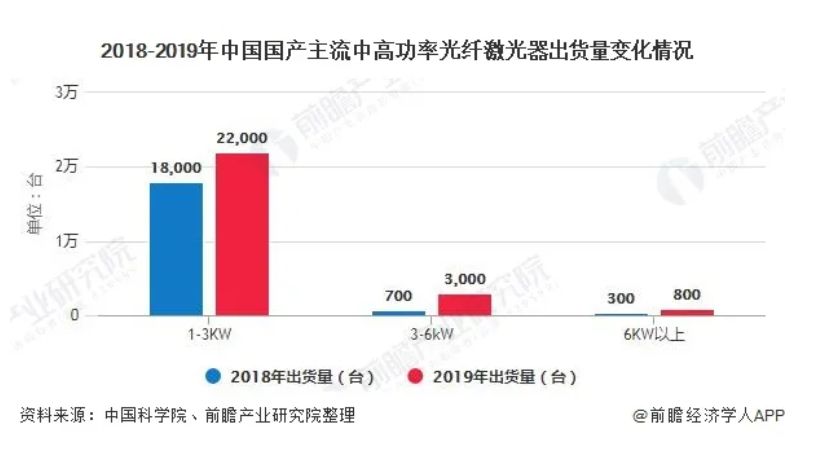
高功率激光器将成为国内外厂商竞争主要战场 按照2020年中国激光产业报告的分类,低于1kW的光纤激光器为低功率光纤激光器,1kW-1.5kW的为中功率光纤激光器,高于1.5kW的为高功率光纤激光器。 2019年,我国各功率光纤激光器出货量都保持了增长。经过多年发展,我国低功率光纤激光器技术逐渐成熟且成本低,国内市场基本实现了国产化; 中功率光纤激光器国产化率过半;伴随国内光纤激光制造厂商整体技术的提升,市场的竞争逐渐转向中高功率光纤激光器,2019年3kW-6kW出货量超过3000台,并有将近800台的6 kW以上高功率光纤激光器投放市场,是2018年的两倍以上。随着国产化率不断提升的趋势,高功率激光器将成为国内外厂商竞争的主要战场。
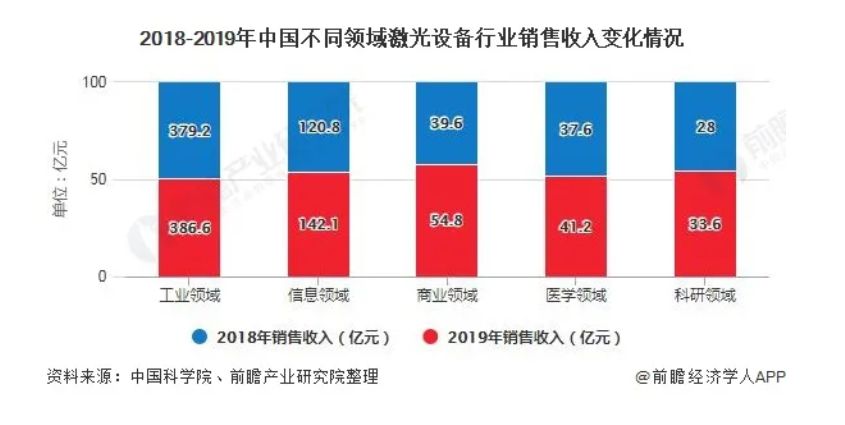
工业领域是激光设备第一大市场 2019年中国工业领域激光设备收入达386.6亿元,同比增长2%;信息领域激光设备销售收入约142.1亿元,商业激光设备超过医疗激光设备成为第三大市场,实现销售收入54.8亿元,同比增长38%;医疗和科研领域分别位居第四和第五,销售收入分别为41.2亿元和43.6亿元,科研领域维持了20%的增长。2019年中国激光设备销售总收入为658.3亿元,同比增长1.9%。
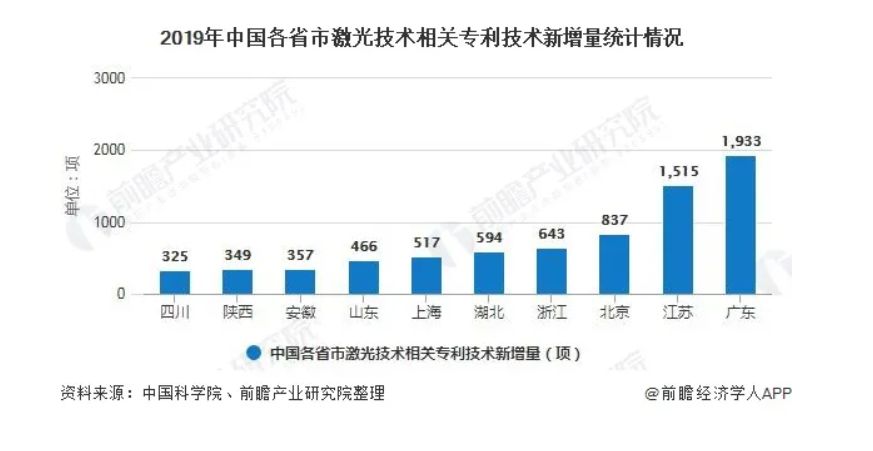
广东、江苏是激光技术创新大省 2019年,中国共新增激光技术相关的专利技术9581项,其中广东和江苏新增专利技术1933项和1515项,是我国激光技术创新的大省,多年来一直保持领先的地位;北京和浙江的激光专利技术新增量均超过600项,分别为837项和643项,位于第二梯队;湖北、上海、山东、安徽、陕西、四川位于第三梯队,激光专利技术新增量超过300项。 总体来讲,我国激光技术专利呈增长趋势,反映了我国激光技术的创新和能力不断增强,而技术的创新有助于打破国外的技术壁垒,提升我国激光产品在国际市场的竞争能力。
激光技术成为微加工领域的重要工具 激光微加工一般是指加工尺寸在微米级别的工艺过程。目前全球制造业正处 在向精密化、集成化、智能化发展的道路上,微加工技术正成为精密制造的主流 技术趋势,并成为世界各国的重要研究课题。在材料表面或者三维空间实现微米、 亚微米乃至纳米量级精度的结构、纹理、微孔等加工并尽可能地消除热效应影响, 既是全球制造升级的要求,更是发展趋势。 随着全球加工行业精细化程度的不断提升及我国制造业转型升级,激光加工 已经成为替代传统加工工具的重要技术手段之一,激光加工凭借其加工精度高、 热效应低等优势将成为微加工领域的主要加工工具。 以皮秒、飞秒为代表的超快激光器和紫外、深紫外波长的固体激光器具有超 快超精、高聚焦能力、“冷加工”的特点,能有效解决微加工过程中所面临的技 术难题,在微加工领域应用越来越广泛。 根据Strategies Unlimited数据,2017年全球材料加工市场激光器销售收入约 为43.2亿美元,在大功率加工(宏观加工)、微加工和打标雕刻三大主要应用类 别中,微加工应用占据了约32%的市场份额。 根据《2016年工业激光器市场总结及展望》预测数据,2015年至2017年用 于微加工的工业激光器的销售收入复合增长率约为20.46%。假设微加工激光器 销售收入按照该增长率保持稳定增长,2019年全球微加工激光器的销售收入将 达到约20亿美元。
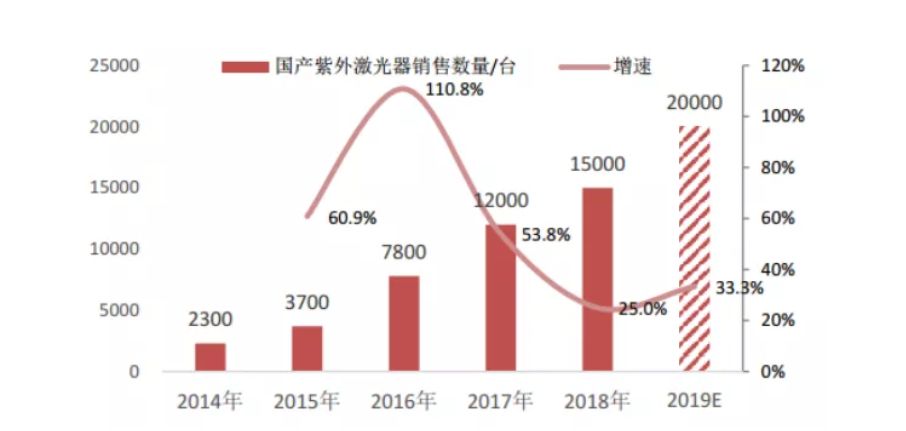
数据来源《2019年中国激光产业发展报告》 紫外光的波长较短,在加工时与被加工物体的接触面相对较小,有利于减小 热效应影响区,能够有效提升加工精度,用于静态动态标识、3D打印、切割钻 孔、脆性材料加工等多个领域。根据《2019年中国激光产业发展报告》数据, 国产紫外激光器的出货量从2014年的2,300台增长至2018年的15,000台,预计 2020年出货量有望达到20,000台,增速较高。在2018年15,000台出货量中, 纳秒紫外激光器约占八成,是目前激光微加工领域的主力产品。 超快激光器正经历蓬勃发展的阶段,下游应用领域不断拓展,并凭借其作用 时间短和峰值功率强的特点在消费电子、生物医疗、航空航天、新能源等众多领域得到了应用。
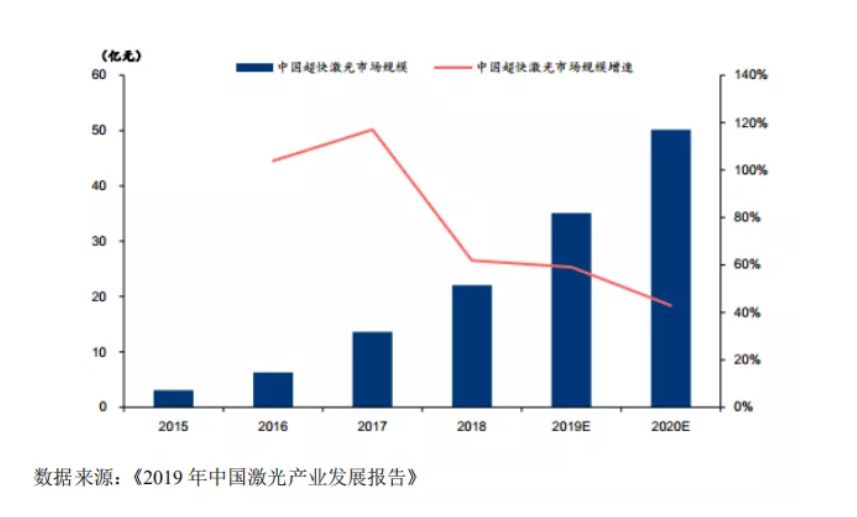
根据Mordor Intelligence预测,2018年全球超快激光市场容量约为33.7亿美 元,到2024年将达到128.2亿美元,其中以中国为代表的亚洲市场将成为超快 激光器的主要增长区域。根据《2019年中国激光产业发展报告》,2017年我国超 快激光器市场容量约为13.5亿元,预计2020年将超过50亿元。
版权声明: 《激光世界》网站的一切内容及解释权皆归《激光世界》杂志社版权所有,未经书面同意不得转载,违者必究! 《激光世界》杂志社。 |
 激光世界独家专访 |
||||||||||||||||||







 粤公网安备 44030402004703号