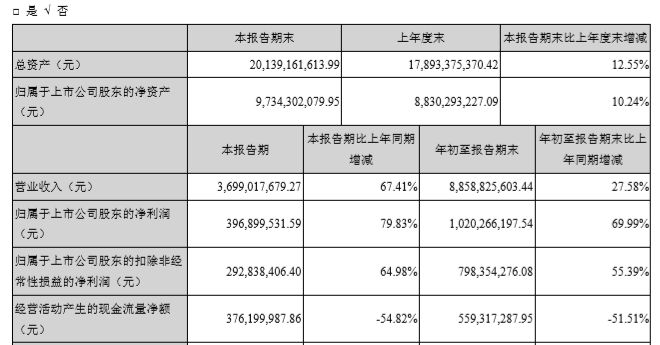
近日,大族激光发布了前三季和第三季度公司业绩情况。公告显示,公司2020年前三季度实现营业收入88.59亿元,归属于上市公司股东的净利润10.20亿元,扣除非经常性损益后净利润7.98亿元,分别较上年同期增加27.58%、69.99%、55.39%。 其中,第三季度,公司实现营业收入36.99亿元,归属于上市公司股东的净利润3.97亿元,扣除非经常性损益后净利润2.93亿元,分别较上年同期增加67.41%、79.83%、64.98%。
得益于国内新冠疫情的有效控制,报告期内公司行业快速复苏,各项生产基本恢复正常,主营业务有续开展,消费类电子业务需求好于预期,产品订单较去年同期保持稳定增长,受益于行业景气度的持续提升,PCB业务订单及发货均较上年同期大幅增长。整体来看,公司经营业绩较上年同期大幅增长,综合毛利率亦有明显提升。 公司前三季度消费电子业务的情况 随着5G换机进程的推进,消费电子行业进入新一轮创新周期,消费电子行业景气度和设备需求逐步回升,主流手机厂商在今年推出各自的5G机型,带动了公司消费电子业务及产品订单超过预期,实现快速增长。消费电子行业景气度的提升,产品生态及创新的加强有望推动公司相关业务保持持续增长。 公司前三季度PCB业务情况及后续发展 前三季度,公司龙头产品机械钻孔机销量持续增长,多品类LDI设备、CO2激光钻孔设备等激光产品以及定制化高精度测试机份额快速提升,整体竞争力不断增强,业务相较去年同期实现大幅增长。三季度以来,PCB行业延续了上半年的高景气度,大客户下单仍比较积极。根据客户的扩产情况来看,公司PCB业务有望延续良好的增长势头。后续,公司将通过进一步完善高端产品的性能,拓展高端市场,提升市场份额。 公司核心部件的自产率情况 公司在激光器、切割头、数控系统、电机等核心部件上,均具备自产能力,核心部件自产率超过90%。近年来,公司大功率光纤激光器的自产率正逐步提升。2020年前三季度,公司搭载自制高功率激光器的设备出货量超过400台。随着公司高功率激光器自制比例的提升,有望带来成本规模效应的进一步加强。 公司前三季度新业务进展 前三季度,半导体行业激光类封测设备进入多家封测行业领先企业供应商序列,逐步获得客户订单;光伏行业激光类设备收入快速增长;公司光刻机项目进展顺利,主要聚焦在5G通讯配套分立器件、LED、Mini/Micro-LED新型显示等方面的应用,已经实现小批量销售。 公司光刻机的应用 公司光刻机项目仍处于起步阶段,分辨率3-5μm,主要聚焦在分立器件、LED等方面的应用。 控股股东质押情况 目前,公司控股股东大族控股及其一致行动人持有股份质押比例已经降至79.57%。
版权声明: 《激光世界》网站的一切内容及解释权皆归《激光世界》杂志社版权所有,未经书面同意不得转载,违者必究! 《激光世界》杂志社。 |
 激光世界独家专访 |
||||||||||||||||||







 粤公网安备 44030402004703号