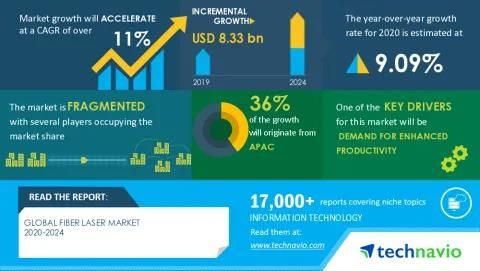
据Technavio的最新报告,2020年至2024年,全球光纤激光器市场规模预计将增长83.3亿美元,复合年增长率超过11%。对提高生产率的需求将成为推动光纤激光器市场增长的重要因素。航空航天和国防、消费电子、医疗保健、工业和制造业正越来越多地采用新技术和工具提高生产率。众所周知,光纤激光切割系统比CO2激光系统具有更高的生产率。因此,随着最终用户行业对提高生产率的需求不断增长,光纤激光器的需求也会相应攀升。
光纤激光器的主要市场增长来自材料加工领域。对用于编码和标记要求的光纤激光器的需求不断增长,以及对IC和晶片小型化的需求激增,这将推动对材料加工应用中的光纤激光器的需求。该细分市场的市场增长将快于先进应用,医疗保健和其他细分市场的增速。 在预测期内,亚太地区将为市场供应商提供一些增长机遇。对半导体芯片需求的增长以及亚太地区多家工业制造厂的设立将极大地推动该地区光纤激光器市场的发展。中国,印度和日本是亚太地区光纤激光器的核心市场。 而近日,全球光纤激光器龙头企业IPG公司也发布Q3报告。报告显示,2020年第三季度IPG营收3.18亿美元,同比下降3%;净利润0.36亿美元,同比下降38%。2020年1-9月共营收8.64亿美元,同比下降14%;净利润1.10亿美元,同比下降40%。 以全球销售市场来看,中国市场依旧是IPG的主要收入来源,销售收入同比增长22%,占总营收的47%。从今年9月开始,中国市场的新增订单增长缓慢,但是今年上半年来自中国市场的订单积压依旧情况严重。6 kW及以上功率激光器竞争白热化,未来10 kW及以上功率激光器的需求会有所增长。 欧洲受到多地区疫情反复的影响,其第三季度市场收入较上年同期减少了10%。北美市场收入同比下降26%,医疗应用和先进应用的强劲增长都不足以抵消激光材料加工和系统销售收入的下降。值得注意的是,IPG在先进应用市场和用于可再生能源的绿光激光器获得了几个大单。 日本市场同比下降41%。由于经济活动的反复停止和重启,延迟了IPG与日本客户在焊接和切割项目的进度。亚洲其他地区的销售收入比去年同期增长了6%,土耳其同比增长15%。 根据报告,因受新冠肺炎疫情的影响,IPG公司在航空航天和运输领域的项目被一度延迟。但光纤激光在OLED器件中的应用市场却保持着稳步增长。从目前的迹象看,用于OLED器件和消费品的光纤激光正在回暖,尤其是柔性显示领域,未来将是未来极具潜力的市场。 IPG预计光纤激光器在今后仍将有继续增长的市场空间,但不会像过去一样保持20%~25%的增速。但在未来很长一段时间里,高功率连续光纤激光器仍将是IPG的主要收入来源。 由此可见,虽然说2020年新冠疫情的爆发对全球激光产业带来了巨大的影响,但全球光纤激光器的大趋势仍未改变,亚太地区市场的重要性将愈发明显。而在激烈竞争下,新的应用场景成为企业下一个机会点。
版权声明: 《激光世界》网站的一切内容及解释权皆归《激光世界》杂志社版权所有,未经书面同意不得转载,违者必究! 《激光世界》杂志社。 |
 激光世界独家专访 |
||||||||||||||||||







 粤公网安备 44030402004703号