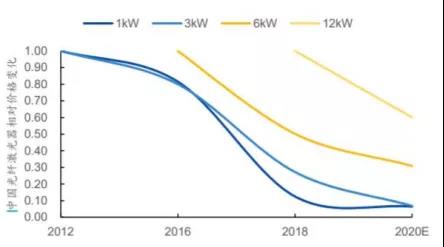
昨日,苏州长光华芯光电技术股份有限公司(以下简称“长光华芯”)就关于其首次公开发行股票并在科创板上市申请文件的审核问询函作出回复,披露了国内高功率半导体激光芯片的市场现状以及自身市场地位。 2020年我国激光芯片市场规模为5.29 亿元,占全球市场的28.91% 根据《2021 年中国激光产业发展报告》,2020 年全球激光器销售额为 160.10亿美元,2021 年全球激光器销售总额有望继续取得 15%左右的增长,达到 184.80亿美元。2020 年材料加工与光刻市场、通信与光存储市场、科研与军事市场、医疗与美容市场、仪器与传感器市场及娱乐、显示与打印市场占比分别为 39.60%、24.50%、13.80%、5.70%、12.60%及 3.80%,其中主要使用高功率半导体激光芯片的市场为材料加工与光刻市场、科研与军事市场、医疗与美容市场,合计占比为 59.10%,市场规模为 94.62 亿美元,以 1:6.50 的汇率折算预计为 615.03 亿元人民币。 根据国内第一大激光器厂商锐科激光的销售毛利率,激光器行业平均毛利率为 30%,另根据《激光制造商情》,泵浦源(光纤耦合模块)是激光器的核心器件之一,占光纤激光器成本比例高达 50%。因此按照激光器行业平均30%的毛利率以及泵浦源(光纤耦合模块)占激光器BOM成本的 50%测算,2020 年全球光纤耦合模块的市场规模约为:615.03*(1-30%)*50%=215.26 亿元,按照长光华芯泵浦源(光纤耦合模块)平均 15%的毛利率以及激光芯片占泵浦源(光纤耦合模块)BOM 成本的 10%测算,2020 年全球激光芯片的市场规模约为:215.26*(1-15%)*10%=18.30 亿元。 根据《2021 年中国激光产业发展报告》,2020 年我国光纤激光器市场规模为94.20 亿元,根据 Strategies Unlimited,2009 年至 2019 年,光纤激光器在工业激光器中的市场份额由 14%迅速增加至 53%,因此工业激光器的整体市场规模约为 177.74 亿元。按照行业平均 30%的毛利率以及泵浦源(光纤耦合模块)占激光器 BOM 成本的 50%测算,2020 年光纤耦合模块的市场规模约为:177.74*(1-30.00%)*50.00%=62.21 亿元,按照长光华芯泵浦源(光纤耦合模块)平均 15%的毛利率以及激光芯片占光纤耦合模块 BOM 成本的 10%测算,2020 年我国国内市场激光芯片的市场规模约为:62.21*(1-15%)*10%=5.29 亿元。 通过以上测算,长光华芯高功率半导体激光芯片在国内市场的占有率为 13.41%,在全球市场的占有率为 3.88%,随着激光芯片的国产化程度加深,其市场占有率将进一步提升。 国内从事高功率半导体激光芯片制造销售业务的可比公司较少,根据官方网站介绍,武汉锐晶从事高功率半导体激光芯片的研发、制造及销售业务,并且其作为锐科激光的关联方,主要向锐科激光销售,2020 年向锐科激光的销售收入为 3930.55 万元,即使其销售的产品无模块类产品,全部为半导体激光芯片,在国内市场的占有率也仅为 7.43%。综上,长光华芯在高功率半导体激光芯片领域的国内市场占有率第一,居于国内领先位置。 “价格战”持续上演,高功率半导体激光芯片价格呈下降趋势 近年来,激光芯片的价格竞争也浮现着光纤激光器的竞争格局,价格整体呈下降趋势。究其原因,主要有以下三点: (1)高功率半导体激光芯片国产化过程中面临国外竞争对手的价格竞争 国外芯片厂商由于发展时间较长,生产工艺成熟,管理经验丰富,品牌信任度和市场占有率高,能充分发挥规模效应,具有较高的市场竞争地位。 在国产芯片进口替代的过程中,国外芯片厂商通常采取降价措施保持其市场竞争优势与市场份额,因此国产芯片即使在技术水平比肩进口芯片的情况下,仍面临国外竞争对手战略性的价格打压与竞争。 (2)下游高功率光纤激光器行业竞争加剧,价格竞争压力向上游核心元器件传导 近年来,由于技术水平不断进步,国产光纤激光器开始进入高功率领域,使得高功率光纤激光器市场竞争加剧。在进口替代进程中,国产厂商为抢占国外龙头企业的市场份额,推动了高功率光纤激光器价格不断走低。国内激光器企业从中低功率(1 kW、3 kW)产品开始起步并逐步打开市场,随着光纤激光器下游工业应用渗透率不断提升,市场规模快速扩张,国产激光器企业凭借成本优势推动产品价格持续下降。 根据工业激光(Industrial lasers)及相关行业报告,中国光纤激光器市场价格变动情况如下图所示:
资料来源:Industriallaser、国元证券行研报告。其中 1kW、3kW 光纤激光器以 2012 年市场价格为基准价格,6 kW、12 kW 分别以 2016 年和 2018 年市场价格为基准价格。 下游高功率光纤激光器价格快速下降,其降本压力向上游核心元器件传导,从而加剧了国产高功率半导体激光芯片等核心元器件进口替代过程中的价格压力。 (3)随着产能逐步释放、生产工艺不断进步,高功率半导体激光芯片及模块产品成本及价格下降符合行业发展规律 集成电路遵循“摩尔定律”的规律发展,即集成电路上可以容纳的晶体管数目每 18 个月便会增加大约一倍,相应其性能每 18 个月也会翻一倍。同样,半导体激光芯片的发展亦遵循其自身的“摩尔定律”,即半导体激光芯片的亮度每八年增长十倍,由于技术的不断提升、生产工艺的不断改进,其生产成本每五年将降低十倍,相应市场销售价格亦随之下降。
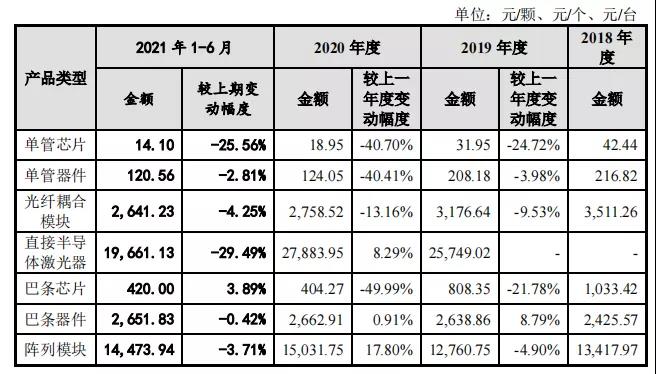
半导体激光芯片性能与生产成本的变化趋势图。注:(1)资料来源于 Laser Focus World;(2)亮度用以衡量半导体激光芯片的性能,表示一定发光尺寸下的功率;(3)以 1985 年生产成本为基准生产成本。 以长光华芯为例,近几年其单管芯片、巴条芯片、单管器件、光纤耦合模块等产品价格整体呈下降趋势,如下表所示。
尽管如此,长光华芯的产品毛利率却呈上升趋势。报告期内,其高功率单管系列毛利率水平分别为 22.88%、23.58%、26.23% 和 45.45%,高功率巴条系列毛利率水平分别为 63.05%、72.19%、73.04%和 78.07%。 长光华芯聚焦半导体激光行业,专注于半导体激光芯片的研发、设计及制造,主要产品包括高功率单管系列及高功率巴条系列,其营收也主要来源于这两个产品系列,合计占收入的比例超过 98 %。 (文章转载自网络,如有侵权,请联系删除)
版权声明: 《激光世界》网站的一切内容及解释权皆归《激光世界》杂志社版权所有,未经书面同意不得转载,违者必究! 《激光世界》杂志社。 |
 激光世界独家专访 |
||||||||||||||||||








 粤公网安备 44030402004703号