炬光科技发布公告,该公司与保荐机构(主承销商)协商确定首次公开发行价格为78.69元/股。本次网上申购时间为2021年12月15日(T日)9:30-11:30、13:00-15:00。网下申购时间为2021年12月15日(T日)9:30-15:00。届时,国内又新增一家IPO激光上市企业。
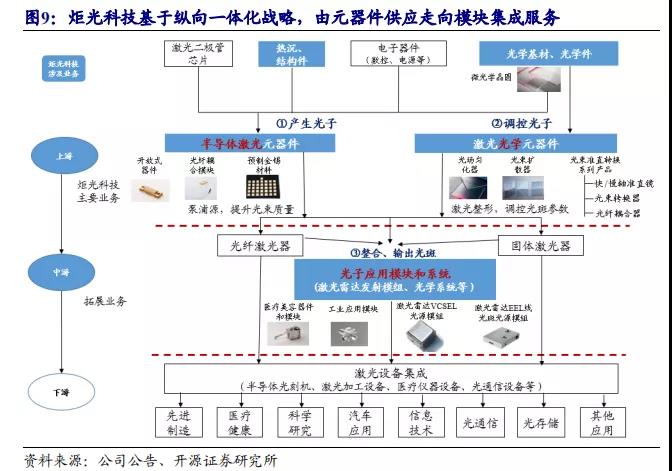
公司是国内半导体元器件和激光光学元器件领先供应商,随着“产生光子”和“调控光子”技术的成熟,公司将进一步发力元器件集成。 公司于 2007 年成立,成立以来即以半导体激光器为起点,立足于光子技术基础科学的研发,2008 年推出半导体激光器产品,2017 年并购德国激光光学元器件、光子应用模块和系统研发及生产商LIMO,形成“产生光子”的半导体激光元器件和“调控光子”的激光光学元器件两大业务板块的战略布局。基于以上技术布局,公司可为客户提供半导体激光开放式器件、光纤耦合模块、医疗美容器件和模块、预制金锡材料、光场匀化器、光束扩散器、微光学透镜组、激光雷达光源、激光雷达光学组件等产品。下游覆盖先进制造、医疗健康、科学研究、汽车应用、信息技术五大领域。公司传统布局的上游元器件领域技术要求高,客户认证周期长,公司产品已经形成强大的技术和客户壁垒。近年,公司逐步发力市场更为广阔的中游光子应用模块和系统领域, 丰富了产品的多元化程度,同时也将更加贴近客户,了解市场需求的变化,给未来的业绩规模化成长打开空间。
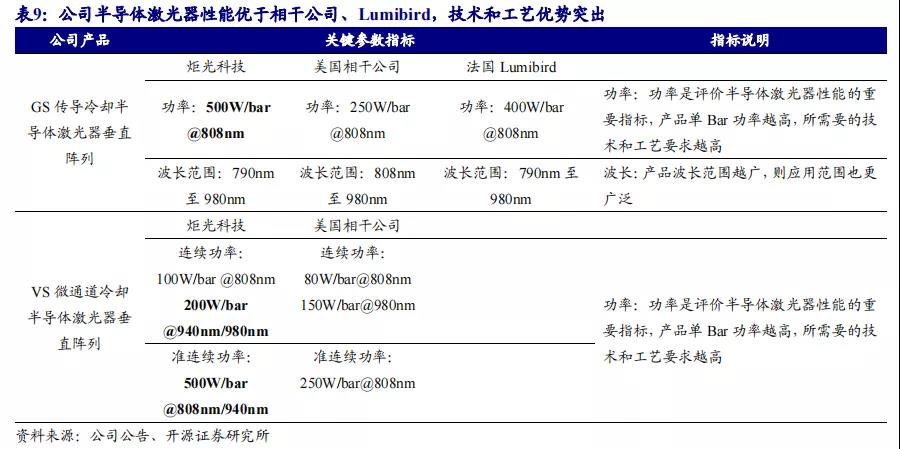
公司在“产生光子”、“调控光子”的基础科学领域不断深耕,形成核心技术壁垒。 公司曾牵头承担国家重大科学仪器设备开发专项等国家重大科技项目和牵头制定《半导体激光器总规范》、《半导体激光器测试方法》两项国家标准,子公司 LIMO曾获得国际光学工程学会 SPIE 颁发的全球光电行业最高荣誉之一 PrismAwards 棱镜奖。公司创始人刘兴胜曾任职美国康宁公司、美国相干公司、美国恩耐公司高级技术岗位。首席技术官 Chung-en Zah 先生为 Limo GmbH 执行董事,曾任贝尔实验室高级科学家及光电集成研究组负责人以及 Thorlabs, Inc 半导体激光技术研究部高级总监。公司在激光领域积累了诸多底层技术,在这些技术的加持下,公司生产的产品被应用于全球顶尖的设备和场景,例如半导体激光器被应用于拥有“人造太阳”之称的国家惯性约束可控核聚变装置重大项目、光场匀化器被应用于世界顶级光刻机公司产品中。 在半导体激光器领域,公司凭借前瞻的技术布局和领先的工艺优势形成强大竞争力。 热管理和热应力管理是提升半阵列半导体激光器输出功率的主要难点,公司通过“无空洞”“无缺陷”贴片、无铟化封装等工艺大大提升了半导体激光器的输出功率,这其中涉及到共晶键技术、界面材料处理技术等基础工艺的突破。如“无铟化封装”即创造性的用金锡合成材料替换传统的金属铟作为焊接材料来进行大功率半导体的封装,解决了铟焊料在高电流下容易产生电迁移和电热迁移的问题,大幅增强了半导体激光器的稳定性。基于此项技术,公司所生产的激光器叠阵中的每个巴条可在更高结温、更高输出功率下工作,整体体积也变得更为小巧,封装后重量仅为 2.3 克,产品性能甚至优于相干公司 Lumibird。
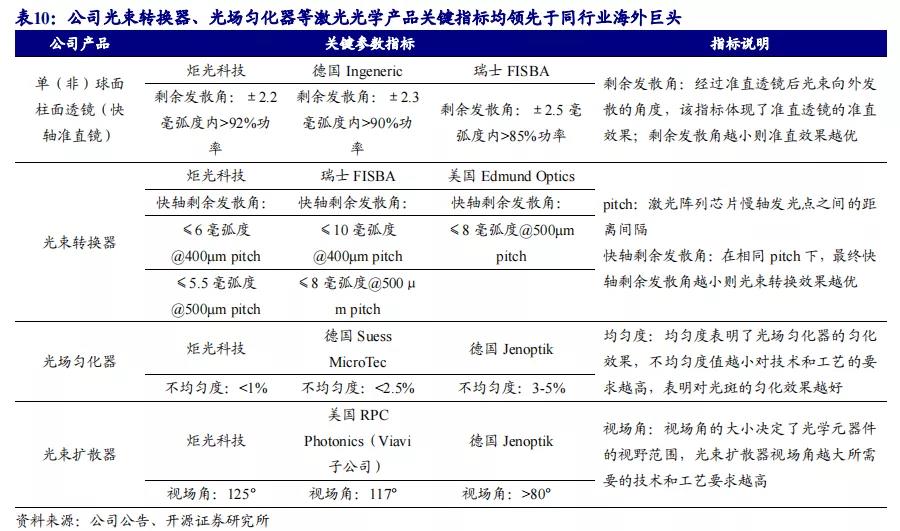
在激光微光学领域,公司并购 LIMO,获得其光子调控能力加持,技术协同性进一步提升。 半导体激光器在效率、可靠性、成本、尺寸上与固体激光器和气体激光器相比均有优势,然而半导体激光器的激光光束质量较差,因此通过光学透镜对激光进行整形后可以大大提升半导体激光的可用性。公司并购的LIMO深耕激光光学多年,具有全球领先的光子调控技术,所生产的纳米级精度折射型微透镜阵列(ROE),能够实现在零维(点)、一维(线)、二维(面)三个维度对多种类型激光光束的精准整形和调控,以满足不同的应用需求。与此同时,公司生产的微光学产品能够在任意玻璃材料上实现二维甚至三维自由度的微米级、纳米级结构,实现对激光器的快轴准直、慢轴压缩、光束耦合等功能,大幅提升了激光光束质量。高端制造领域,光场匀化器是多项光学高端设备如光刻机的重要核心器件,可将光刻机中准分子激光器出射光束均匀地照射在被加工处理的集成电路晶圆上。公司所研发的光场匀化器采用晶圆级同步结构化激光光学制造技术在微光学晶圆的上、下表面加工微纳结构,经过几何光学及物理光学双重设计考量,实现对激光光束的高度匀化,从而实现激光光束在半导体晶圆表面的均匀曝光,确保光刻机能高精度完成半导体晶圆加工和集成电路芯片制造。公司光场匀化器性能卓越,应用于国内主要光刻机研发项目和样机中,进入 ASML、台积电等厂商的供应链。
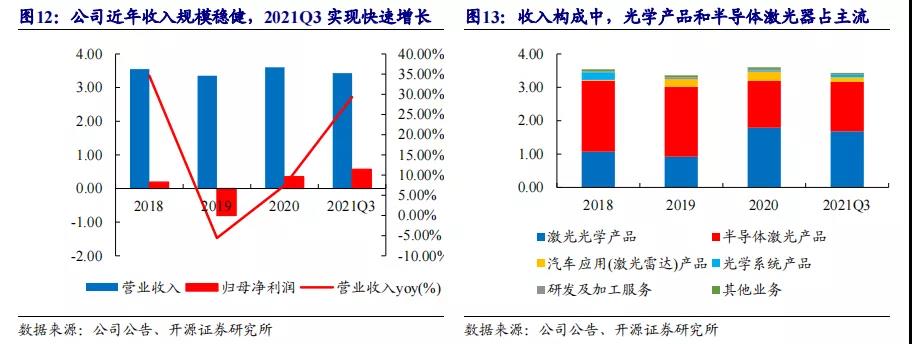
下游应用广泛,医美、高端制造、汽车激光雷达等有望多点开花。 公司业务布局广泛,上游的半导体激光激光光学业务贡献主要收入,正在拓展的汽车应用和光学系统业务领域有望在未来贡献较大的业绩弹性。具体业务来看,半导体激光业务以激光元器件为主,分为开放式器件、光纤耦合模块、医疗美容器件和模块、工业应用模块、预制金锡材料等。主要为固体激光器提供泵浦源或将多个单管半导体激光元器件产生的光束通过光纤输出以及为医美、高端制造领域激光器提供光源以及元器件等; 激光光学业务主要包含光束准直转换系列,光场匀化器、光束扩散器、微光学透镜组、微光学晶圆等,主要实现激光光束准直以及实现广场匀化、光束扩散等功能; 汽车应用业务主要包含激光雷达面光源、激光雷达线光源、激光雷达光源光学组件等; 光学系统业务主要包含固体激光剥离线光斑、固体激光退火线光斑等系统。2020年公司激光光学产品、半导体激光产品业务分别实现收入 1.79/1.40 亿元,分别占总收入的 49.72%和 38.89%,其余业务合计实现收入 0.41 亿元,占总收入的 11.39%。收入端近年较为平稳,内部业务结构有所变化,其中半导体激光业务在 2020 年和2021 年上半年因下游受疫情影响导致业务需求减少,而该业务中的预制金锡薄膜陶瓷热沉同时期开始获得国内外光纤激光器厂商批量订单,对冲其他子业务的业绩下滑,因此整体波动不大。而激光光学产品 2019 年由于下游光纤激光器行业景气度下降,以及 LIMO 受到德国经济下滑的影响业绩不佳。2021 年激光光学业务在上半年已经超过 2019 年全年,一方面由于公司对 LIMO 的重组大幅提升了其运营效率,另一方面也由于公司强化了对国内客户的支持,让相关收入大幅提升。而汽车领域的激光雷达产品和光学系统业务蓄势待发,未来有望成为公司新的业务成长点。
公司近年并没有满足于元器件的生产,而是向下游逐步延伸,在医美、半导体领域实现了广泛的应用,未来有望打开广阔的市场空间。 在医美领域,公司的 Vsilk 系列专业用激光脱毛模块、Fariy 系列专业用激光无创溶脂模块产品自 2018 年起开始获得量产,获以全球知名医疗美容设备公司以色列飞顿为首的一众国内外重要客户青睐;公司和英国知名医疗美容公司 Cyden 签订《排他协议》,独家供应医疗美容产品中的激光器,开发家用激光医疗业务,订单折合人民币约 8 亿元;此外公司的激光脱毛、激光荧光造影、激光溶脂等产品亦获得国内外众多厂商的青睐。 在半导体领域,公司为客户提供光刻机曝光系统中的核心激光光学元器件广场匀化器,是荷兰ASML 光学设备核心供应商的重要供应商。公司还为上海微电子、北京华卓精科提供半导体激光退火系统及核心元器件。 在显示面板生产领域,激光剥离是柔性 OLED面板生产的关键制程之一,公司固体激光剥离紫外线光斑系统已经取得国际主流面板厂商如韩国 LG 电子、京东方、日本夏普生产线中部分份额,固体激光退火紫外线光斑系统 2020 年已经交付第一台样机,打破相干公司准分子激光退火过去十年来在该领域的全球优势地位。 在高端制造领域,公司的高功率半导体激光器和激光光学元器件应用在不同的领域。公司的超高速像素控制 3D 打印线光斑系统能够让打印速度提升至当前点光源打印速度的上百倍,有望成为新一代低成本高效率的 3D 打印技术。 在激光熔覆领域,公司基于无铟化高功率半导体激光元器件结合激光光学匀化技术开发的 Dlight 系列激光熔覆用工业应用模块大幅提高了装备制造业的工业化效率和精细化水平。公司产品凭深厚的技术积累,一方面,可以突破高端设备供应链,逐步实现国产替代;另一方面也可以将激光的应用不断拓展到新的应用领域。无论是半导体生产制造还是医疗美容市场抑或高端制造市场,下游需求预计都将持续维持高景气状态,将有力助推公司的业绩实现腾飞。 高等级自动驾驶功能逐步成为旗舰车型标配,公司业务全面布局光学组件、光源、解决方案,有望尽享行业红利。 随着汽车智能化技术的不断推进,高等级自动驾驶车型即将在 2022 年迎来大规模量产元年,伴随着相关车型的落地,激光雷达的市场规模将进入快速增长期。在汽车激光雷达领域,公司可提供微光学元器件、光源模块、组装制造服务和解决方案。光学元器件方面,公司可提供线光斑光场匀化器、光束匀化扩散器等;光源模块和模组方面,公司为汽车行业多家客户和合作伙伴提供激光雷达光源模组;解决方案和服务方面,公司为客户提供激光雷达发射端光源模块、激光雷达整机的批量组装制造服务等。 激光雷达光源光学组件领域,公司的产品具有较高壁垒。 公司的快轴准直镜和光束准直器可应用于多线机械旋转式激光雷达技术路线中,将边发射激光器的原始发散角整形成为特定发散角,光匀化器和光束扩散器等可将固体激光光束或 VCSEL 光束整形成为宽角度 、高均匀度的探测视场,可用于智能驾驶中短距离 Flash 激光雷达技术路线中。 激光器光源领域,公司的产品布局全面且快速迭代。 公司的激光发射器涵盖面光源和线光源两大方向,面光源方面有 Flash 面光源模块AL01和基于VCSEL 的AX 系列。线光源产品中包含基于VCSEL的 LX 系列,以及基于 EEL 的 LE 系列。以基于 EEL 的线光源 LE 系列为例,目前最新产品已经更新至 LE02 Pro,2022 年 9 月发布。该模块基于 905nm 波长边发射激光器生产,可实现 700w 以上的峰值功率,小于 5ns 的激光脉冲,小于 0.15°的快轴准直发散角,可实现 11°或者 25°慢轴平顶分布 FOV。相比上一代产品,该模块在实现了小型化的同时,可以在较宽的工作频率下保持高峰值功率,同时具有行业领先的性能、更高的技术成熟度和可制造性、以及更低的量产成本,可用于高线束密度、高分辨率、长距离探测的混合固态激光雷达。在行业快速成长的前夜,公司已经全面布局核心部件市场,未来有望尽享行业发展红利。 凭借在激光雷达领域的技术积累与量产能力,公司签约大单并与 Velodyne LiDAR、Luminar、福特 Argo AI 等达成合作协议,业绩有望快速落地。 目前,公司已经和包括 Velodyne LiDAR、Luminar、福特旗下的无人驾驶公司 ArgoAI 等公司达成合作意向或建立合作项目。Luminar 是激光雷达领域的后起之秀。作为全球 1550 纳米固态激光雷达领域的领军者,Luminar 在乘用车和 Robotaxi 领域都吸引了较多客户,其首先与沃尔沃汽车正式签署多年供应协议,约定将在其 2022 年上市的汽车自动驾驶系统中使用激光雷达传感器。2021 年 3 月,Luminar 又与上汽集团达成合作,后者计划在其新款 R 品牌汽车上安装 Luminar 的激光雷达传感器和软件。同年 5 月,Luminar与小马智行联合发布一体式自动驾驶传感系统,搭载 Iris 系列激光雷达,实现 360°全方位多传感器融合方案,赋能 Robotaxi。目前,公司的激光雷达发射模组已经签署4 亿元框架协议,2020 年完成自动化产线建设、产品可靠性验证等前期工作,进入量产爬坡和交付期,为行业首次实现固体激光雷达发射模块的规模化生产。 2020 年 9 月,华为控股的哈勃投资以 5,000 万元认购公司增发的 200 万股股份。依托其深厚的 ICT 技术储备,华为近年来智能汽车业务加速扩张,已经从业务探索期(2013-2015)、合作研发期(2016-2019)逐步走向产品落地阶段(2019-至今)。2020年,华为携车载三大计算平台 CDC、MDC、VDC,鸿蒙操作系统、AR-HUD、激光雷达、七合一电驱动系统、TMS、云服务 Octopus 等多款产品以智能汽车增量供应商身份亮相上海车展,将汽车业务上升至战略地位。华为自 2016年开始研发激光雷达,2021 年华为宣布其车规级激光雷达率先搭载于北汽 ARCFOX 极狐 HBT。华为所发布的 96 线中长距激光雷达,不仅在性能上较行业内其他激光雷达有了大幅的提升,生产成本也从数万美元降低至 1000 美元以下,引领了激光雷达行业降本增效的趋势。当前,华为以 Tier1 供应商的身份,与包括北汽、长安、广汽在内的多家车企达成合作,推动智能汽车行业发展。华为以激光雷达 Tier 1 身份向公司投资,有利于公司进一步深入激光雷达市场,扩大激光雷达相关元器件产品业务规模。 (文章转载自网络,如有侵权,请联系删除)
版权声明: 《激光世界》网站的一切内容及解释权皆归《激光世界》杂志社版权所有,未经书面同意不得转载,违者必究! 《激光世界》杂志社。 |
 激光世界独家专访 |
||||||||||||||||||







 粤公网安备 44030402004703号