文/Sam Dale,IDTechEx 高级技术分析师
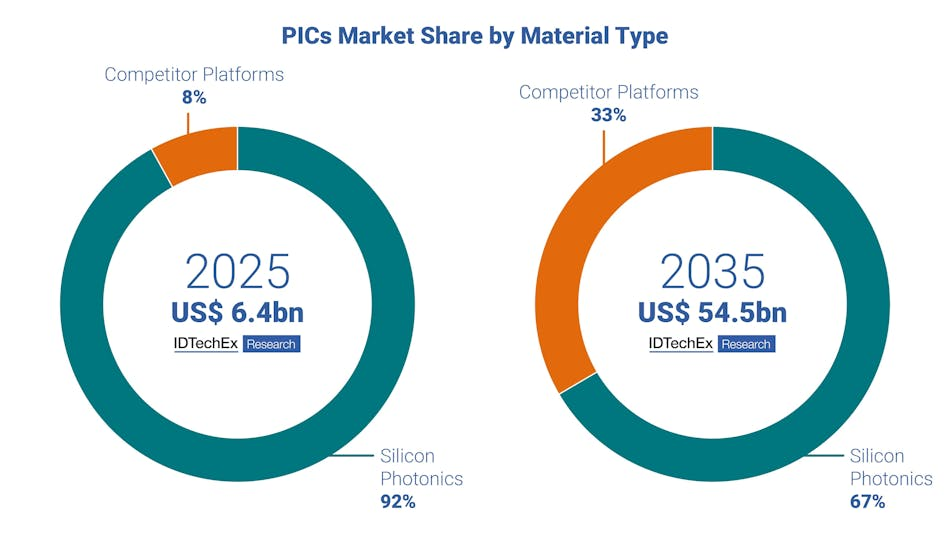
图 1:光子集成电路(PIC)技术市场在未来十年间的增长预测。(图片来源:IDTechEx) 光子集成电路(PIC)通过提供比传统电子电路更高的数据传输速度和更低的能耗,正在光通信和光计算领域掀起一场全新的变革。市场调研公司IDTechEx 的最新报告《2025-2035 年硅光子学与光子集成电路:技术、市场与预测》显示,随着人工智能(AI)数据中心、电信、量子计算及传感应用需求的持续增长,预计到 2035 年 PIC的市场规模将突破 540 亿美元(见图1)。 PIC 在AI数据中心中的作用 AI应用的迅速扩展,以及需要大量参数的基础模型的不断发展,导致数据中心内的数据处理需求呈指数级增长。这种数据处理需求的激增,需要高带宽、低延迟的通信通道,来高效处理 AI 加速器和存储系统之间的大量数据流。PIC 已经成为满足这些需求的一种关键技术,因为与传统电子互连相比,PIC能提供更高的数据传输速率和能源效率。 高带宽光互连的必要性 训练和运行大型现代AI模型,需要在数据中心内进行大量的数据移动,因为必须进行大量的矩阵运算,而这些运算常常分布在多个图形处理单元(GPU)节点上。传统的电子互连在满足所需的带宽和延迟规格方面面临挑战,这往往会形成阻碍整个系统性能的瓶颈。 PIC 通过使用光进行数据传输来缓解这些问题,以实现更高的带宽和更低的延迟。通过光吸收造成的能量损失通常低于通过电阻产生的同等损失,这提高了能源效率并增加了传输距离。 最近的发展突显了 PIC 在AI数据中心中的关键作用。例如,意法半导体(STMicroelectronics)正与亚马逊网络服务(AWS)合作,推出一种新的硅锗 PIC 生产工艺。据悉,新生产工艺将于今年下半年投入生产计划,通过该工艺制造的可插拔收发器将集成到 AWS 的基础设施中,这突显了行业向光子解决方案转变的趋势,以满足AI的数据传输需求。 共封装光学:集成光子学与电子学 为了进一步提高性能和能源效率,光子学与电子元件的直接集成越来越受到关注。共封装光学(CPO)涉及光子集成电路和电子集成电路的紧密耦合,这种耦合减少了传统互连带来的信号损失和功耗。这种方法在AI数据中心中特别有益,在AI数据中心,缩短电气路径长度不仅可以在提高吞吐量的同时降低延迟,还可以通过最小化电阻损耗来降低功耗。 硅光子学:优势与局限 硅光子学因其与成熟的半导体制造工艺的兼容性,而成为了 PIC 市场中的领先技术。它通常基于绝缘体上硅(SOI)平台,即将硅置于二氧化硅上;不过在某些情况下,这些晶圆也会使用氮化硅代替硅来构建相关结构。 台积电(TSMC)已经于 2024 年年中宣布进入硅光子学市场,首先瞄准的是可插拔收发器,随后将致力于CPO,这标志着该技术在信心方面又达到了一个新的里程碑。 硅光子学的主要优势包括: (1)能与互补金属氧化物半导体(CMOS)制造工艺集成。硅光子学制造能够利用现有的代工厂基础设施,这不但能降低生产成本,并且能实现大规模量产。 (2)可扩展性。硅光子学在标准半导体工艺内运行,因此它可以与传统电子电路一起扩展。 (3)能源效率。与电气互连相比,硅光子学能够在高速数据传输中实现更低的功耗。 尽管有这些好处,但是硅光子学也存在一些显著的局限性,而其他材料平台可以解决这些问题。这些局限性包括激光集成的困难,因为硅是一种间接带隙半导体,是一种较差的激光材料。与一些替代材料相比,其调制性能和光波导中的损耗也较差。 针对PIC 的材料创新 虽然硅在 PIC 市场中占据主导地位,但如图 2 所示,一些新兴材料正致力于解决硅材料的固有局限性。 磷化铟(InP)。作为一种直接带隙半导体,InP能够实现高效的光产生和检测,广泛应用于电信领域,并且随着对高速光互连需求的增加,预计其市场份额将增加。 薄膜铌酸锂(TFLN)。TFLN具有强大的光电性能和低损耗,正成为包括量子计算和超高速光通信在内的高性能调制应用的候选材料。但由于将其与标准 CMOS 工艺集成存在挑战,其技术成熟度仍然较低。
图 2:按材料类型划分的 PIC 市场份额。(图片来源:IDTechEx) 随着对高性能收发器需求的增加,具有极高调制性能的材料预计将会在市场中备受青睐。随着数据中心收发器要求的不断演变,预计在未来 10 年内,硅光子学应用范围的扩大将为其他材料平台带来市场增长机会。 通信领域之外的 PIC 应用 虽然数据通信仍然是 PIC 的最大市场,但是PIC在其他领域的应用也在不断涌现。 (1)激光雷达(LiDAR)。由 PIC 实现的调频连续波(FMCW)激光雷达,能提高自动驾驶汽车和工业自动化的性能。 (2)生物传感器和气体传感器。 用氮化硅制造的 PIC ,正助力实现面向医疗保健和环境监测应用的紧凑型、高灵敏度传感设备。 (3)量子计算。光子量子计算是一个快速发展的领域,PIC 在扩展量子架构方面发挥着关键作用。开发离子阱和基于光子的量子处理器的公司,正在投资集成光子学解决方案,以提高稳定性和可扩展性。 市场增长与行业格局 预计在未来十年内,仅硅光子学市场就将保持 20% 的复合年均增长率(CAGR)。虽然这在很大程度上是由持续发展的AI热潮所驱动,但包括激光雷达、生物传感和量子计算在内的 PIC 新兴应用场景,预计将在这一时期的后半段占据显著的市场份额。 随着市场对高速、节能光学解决方案的需求持续增长,PIC 有望在重塑未来计算、通信和传感技术的发展方面,发挥基础性作用。
版权声明: 《激光世界》网站的一切内容及解释权皆归《激光世界》杂志社版权所有,未经书面同意不得转载,违者必究! 《激光世界》杂志社。 |
 激光世界独家专访 |
||||||||||||||||||







 粤公网安备 44030402004703号