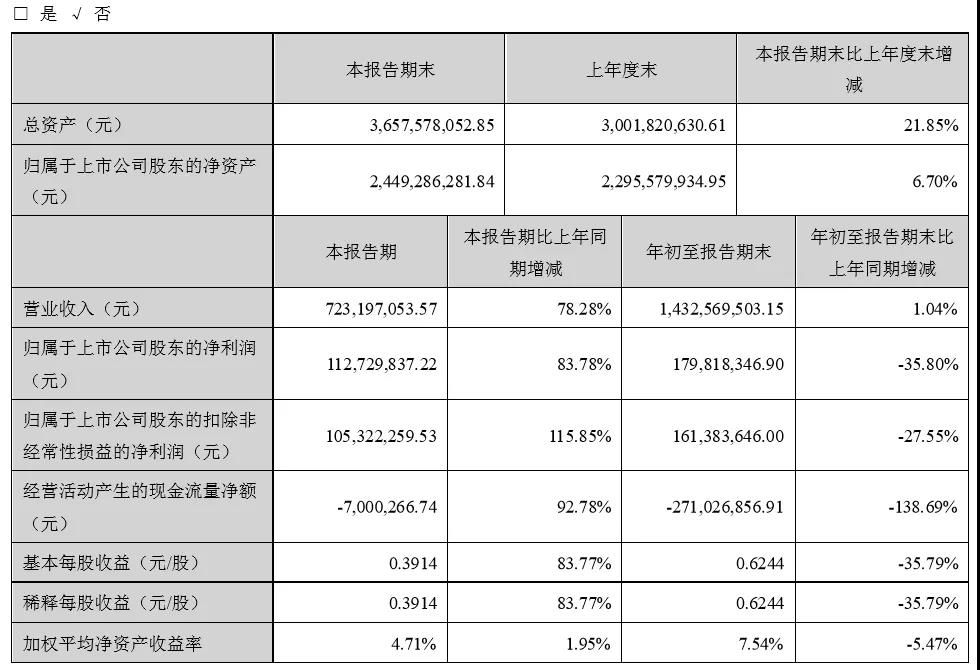
锐科激光于2020年10月27日披露三季报,公司2020年前三季度实现营业总收入14.3亿,同比增长1%;实现归母净利润1.8亿,同比下降35.8%,降幅较去年同期扩大;每股收益为0.62元。报告期内,公司毛利率为28%,同比降低3.9个百分点,净利率为13.4%,同比降低7.2个百分点。
公司第三季度营业收入为7.23亿元,同比增长78.28%,归属于上市公司股东的净利润为1.13亿元,同比增长83.78%,归属于上市公司股东的扣除非经常性损益的净利润为1.05亿元,同比增长115.85%,报告期内基本每股收益0.3914元。 对于公司业绩情况,锐科激光在10月28日的投资者会议上也做了具体的说明: 公司2020年前三季度实现收入14.33亿元,与去年同期基本持平;归母净利润因上半年疫情的拖累导致前三季度合计同比下滑36%,但较半年度时的下滑水平有所收窄。整体前三季度业绩相较去年同期有所下滑主要因上半年新冠疫情导致公司生产经营活动受大影响,一季度整体基本上处于停产状态,二季度又因产能受限叠加新品导入等因素,业绩承受压力。 单看三季度,经过了二季度的调整,公司整体生产经营基本回到正常状态,第三季度实现营业收入7.23亿元,环比提升25%,同比增长约80%,为公司历史最高单季销售;归母净利润三季度为1.13亿元,环比翻倍,同比提升84%。 从盈利能力上来看,三季度公司毛利率约为32%,环比提升接近9个百分点,同比基本持平;净利率约为16%,环比提升6个百分点。三季度整体盈利能力恢复情况良好的原因未以下三点:1)今年整体新品采用了更加紧凑的设计,成本较去年降低较多,但因二季度产品导入原因,并未体现在报表上,三季度环比二季度的直通率回升后,降本增效的效果开始体现;2)公司生产存在一定周期,新品导入与老产品生产存在一定的时间差,因此成本呈现逐渐下降的过程,二季度处于新品导入过程中,降本情况并不明显;3)今年公司因产能原因,采取大客户战略,优先保证大客户产品供应,产品价格降幅不大,而成本的持续下降使得整体盈利能力出现回升。 在产品销售及收入结构方面,受疫情影响,公司今年1-9月连续产品销售总台数与去年同期持平,但整体功率段上移明显。其中6000瓦及以上高功率产品销售数量同比增加3倍,占收入比重已接近40%;而万瓦级激光器产品前三季度销售台数超过400台,2万瓦激光器产品也开始给客户出货。除产品销售结构,客户结构也向大型集成商集中,核心客户占比持续提升。 展望未来,激光行业仍处于发展初期,未来“光加工”时代的到来将提升下游对激光器的需求,提升激光在各个加工领域的渗透率。锐科激光将从横向与纵向两个方面提升综合竞争力。横向将多应用布局,未来基于切割应用,重点布局新激光应用,如焊接、超快、清洗、表面处理和3D打印等领域。此外,公司未来还将切入如激光医疗、特种激光等其他大应用行业,提升公司发展的天花板。从纵向角度来说,公司会继续提升垂直一体化能力,向上游芯片、光纤等核心材料,下游核心光路解决方案迈进,提升公司综合竞争力和客户粘性。
版权声明: 《激光世界》网站的一切内容及解释权皆归《激光世界》杂志社版权所有,未经书面同意不得转载,违者必究! 《激光世界》杂志社。 |
 激光世界独家专访 |
||||||||||||||||||







 粤公网安备 44030402004703号